総論第3部

総論第3部

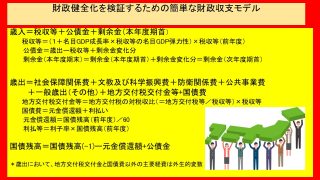
5.4 財政の健全性を検証する簡単なモデルの構築とその応用事例

現政府は、日本がデフレ体質から脱却し、かつ財政再建を可能にするために、積極的財政政策へと政策転換を行い、それに沿って来年度の予算編成作業が現在進行中です。積極的財政政策によって、果たして財政の健全性は担保されるのでしょうか。この問いに応えるためには、財政の健全性を維持できるかに焦点をあてた簡単な財政収支モデルを構築してシミュレーション分析を行い、そこから一定の知見を得ることが有用です。
総論第3部
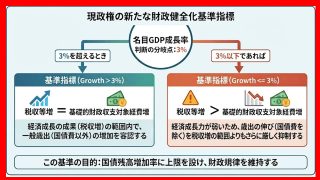
5.3 現政府は財政健全化の評価指標をどのように考えているのでしょうか

現政府は、例えPBが少しの赤字(PB<0)を抱えていても、積極的財政政策によって名目GDP成長率を高めれば、「名目GDP成長率≧国債残高増加率」という条件をクリアして、財政健全化の道も開けると考えています。その際、PBが赤字でも財政健全化を担保する何らかの新たな評価基準を導入する必要があります。それでは、財政健全化の新たな指標とはどのようなものでしょうか。今回の投稿では、プライマリーバランスに代る財政健全化の新たな指標について考察します。
総論第3部

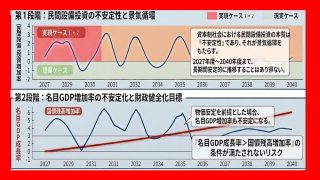
5.2 政府の積極的財政策がめざす長期マクロ経済の見通し考察

現政府は、「名目GDP成長率>国債残高増加率」の条件を満たすように名目GDP成長率を高めることを強く重視し、そのために積極的財政政策を展開しようとしているのです。名目GDP成長率を高める背景に、どのようなマクロ経済を想定しているのでしょうか。ここでは、現政府が長期的マクロ経済のシナリオをどのように描いているのかを説明します。その上で、名目GDP成長率の上昇に依存して、財政の健全性を達成しようとする政策の危うさを指摘します。
総論第3部

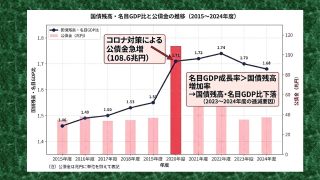
5.1財政再建指標見直しと現政権の財政政策の特徴

ここで重要なことは、なぜ2023年度および2024年度において国債残高・名目GDP比が逓減に転じたかです。その要因の分析を通じて、現政権の財政政策の特徴をあぶりだすことができます。以下では、2023年度と2024年度に焦点を当て、国債残高・名目GDP比が逓減に転じた要因について考察し、現政権の財政政策にどのような特徴があるかを明らかにします。