5.財政構造改革の基本的視点:歳出の優先順位を書き換える 5.1財政再建指標の見直しと現政権の財政政策の特徴 5.2政府の積極的財政策がめざす長期マクロ経済の見通し考察
(1)はじめに
現政府は、財政が経済成長に寄与する役割を前面に押し出した「積極的財政政策」を展開しようとしています。積極的財政政策によってこそ財政再建を軌道に乗せることができるという発想です。財政再建の目標については、これまでの政府と同様、国債残高・名目GDP比(=国債残高/名目GDP)の数値を逓減あるいは一定値に収束させることにおくという立場を堅持しています。
これまでの政府は、プライマリーバランス(PB)を均衡化させる(PB=0)ことによって国債残高・名目GDP比の分子である国債残高をコントロールしようとしていました。
それに対して、現政府は、分子より分母に着目して、「名目GDP成長率>国債残高増加率」の条件を満たすように名目GDP成長率を高めることを強く重視し、そのために積極的財政政策を展開しようとしているのです。
名目GDP成長率を高める背景に、どのようなマクロ経済を想定しているのでしょうか。ここでは、「中長期の経済財政に関する試算(令和8年7月30日経済財政諮問会議提出)」(以下では、「中長期試算」と略す)をもとに、現政府が長期的マクロ経済のシナリオをどのように描いているのかを説明します。その上で、名目GDP成長率の上昇に依存して、財政の健全性を達成しようとする政策の危うさを指摘します。
(2)中長期試算に基づく3つのマクロ経済シナリオ
「中長期試算」では、「成長戦略実現ケース➀」、「成長戦略実現ケース②」、「現状投影ケース」の3つのシナリオを想定しています。
「成長戦略実現ケース➀」(以下、「成長ケース➀」と略す)と「成長戦略実現ケース②」(以下、「成長ケース②」と略す)では、実質経済成長率の想定に違いがあります。両者とも2030年頃までは同じ成長率ですが、2040年には、成長ケース➀は1%台後半、成長ケース②は1%台半ばの成長率に収束することを想定しています。当然ながら現政府にとっては、成長ケース➀が望ましいことになります。
他方「現状投影ケース」(以下では、「現状ケース」と略す)は、これまでの年平均成長率をそのまま将来に伸ばし、2040年までに約0.4%で推移すると想定しています。
以下では、3つのケースを比較考察して、現政府が描く長期的マクロ経済の姿を明らかにします。
(3)実質GDP成長率の相違をもたらす民間設備投資
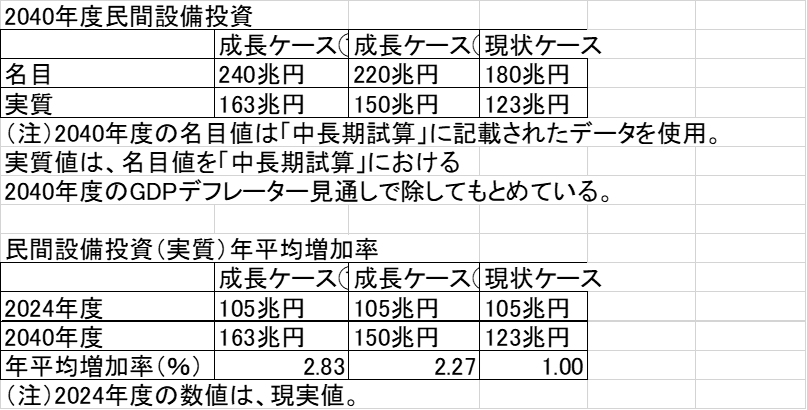
実質GDP成長を牽引するのは民間企業設備投資であり、その増加率の違いが実質GDP成長率の相違をもたらしています(表1参照)。
3つのケースの2027年度から2040年度の民間設備投資(実質)の年平均増加率の見通しは、2.8%(成長ケース➀)、2.3%(成長ケース②)、1%(現状ケース)です。成長ケース➀では、2040年まで毎年2.8%で民間設備投資が伸び続けるという想定であり、現状と比較して2.8倍もの増加率の持続性が、果たして現実的かどうかという疑念は拭えません。
表1 民間設備投資(実質)の想定
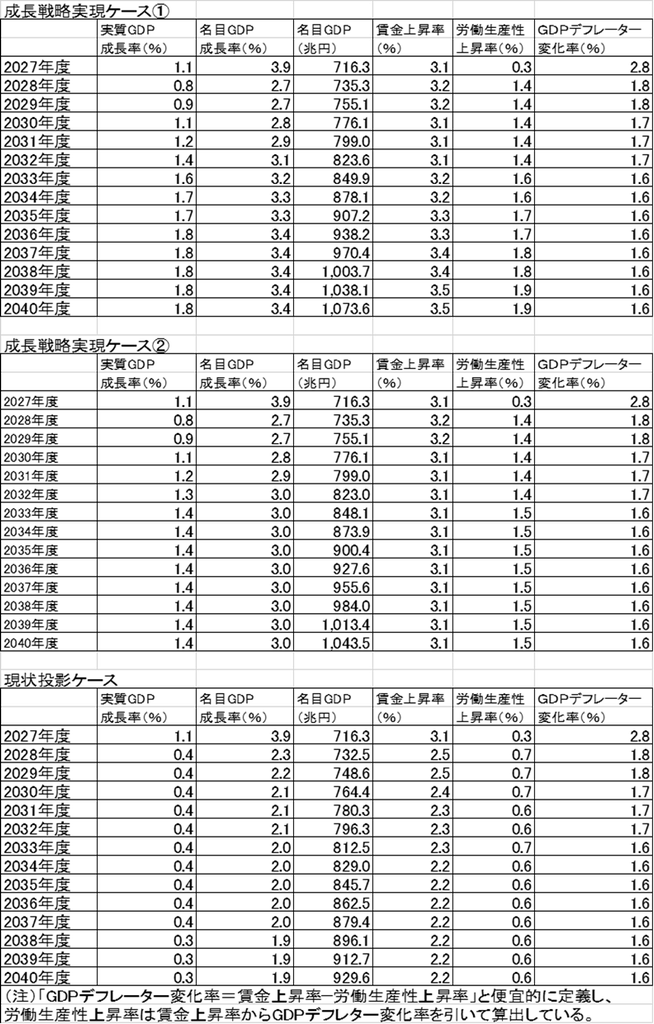
GDPデフレーターの将来動向は、3つのケースいずれにおいても、2030年度から2040年度にかけて、前年比1.6%~1.7%と全く同じになっています。これは、実質GDPの動向にかかわらず、日銀が設定している「2%程度の物価上昇」を目標に金融政策が有効に働くことを前提にしています(以下、表2参照)。
3つのケースについて、GDPデフレーターの数値は全く同じであるにもかかわらず、賃金上昇率には相違がみられます。成長ケース➀は、2030年度の3.1%から2040年度には3.5%へと逓増しています。成長ケース②では、同期間3.1%で安定的に推移しています。他方、現状ケースでは同期間約2.2%台にとどまり、成長ケース➀②と比較して、賃金上昇率に1%程度の相違がみられ、したがって、大雑把にいうと、実質賃金上昇率にも1%程度の相違がみられることがわかります。
表2 主要計数表
実現ケース➀②では、実質賃金上昇率を反映して、実質可処分所得が増加し、家計消費支出(実質)を増やし、これが実質GDP増加に寄与します。「民間設備投資(実質)増→付加価値(実質)GDP増→実質賃金増加→家計消費増→実質GDP増」という波及効果がうまれ、投資増を起点として消費の増加をもたらしGDPを増やすという投資と消費の好循環構造がうまれることになります。
(4)賃金・物価・労働生産性の関係性
物価(=GDPデフレーター)は、一般的に、マークアップ率、賃金と労働性によって決まりますが、マークアップ率が一定であるとすれば、賃金が上昇すれば物価は上昇し、労働生産性が上昇すれば物価は下落します。
労働生産性は実質GDP/就業者数で示され、主に、実質GDPの変化が労働生産性に影響を与えます。実現ケース➀②の場合、現状ケースに比べて実質GDPの増加が大きいので、労働生産性上昇率も高くなります。
実現ケース➀では、2030年度から2040年度にかけて、労働生産性上昇率は1.4%から1.9%に逓増しています。実現ケース②では、同期間1.4%~1.5%で安定的推移しています。現実ケースは、同期間0.6%~0.7%で低い数値になっています。
実現ケース➀②の場合、賃金が毎年前年比3%以上上昇するので物価上昇の要因になりますが、労働生産性が少なくとも毎年1.5%程度上昇するので物価下落の要因になり、総合的にみると物価上昇率が1.6%~1.7%程度にとどまることになります。
現実ケースでは、実質GDP成長率が低いので、労働生産性上昇率は低く、物価上昇率を安定させようとすれば、賃金上昇率を抑制せざるを得ません。この場合、実質賃金上昇率は実現ケース➀②と比較して低いので、家計消費支出を増やして、実質GDPを増やすという波及効果にも限界があり、投資と消費の好循環構造はあまり期待できません。
(5)結論:名目GDP依存型財政健全化の限界
3つのケースについて、GDPデフレーター上昇率は同じですから、実質GDPが多くなる実現ケース➀②のほうが、当然ながら名目GDPも大きくなり、財政健全化の目標である「名目GDP成長率>国債残高増加率」の条件をクリアすることは比較的容易になります。名目GDP成長率が高くなればなるほど、赤字国債発行を増やす余地が広がります。
結局現政府の積極的財政政策によって、財政の健全性が担保されるかどうかは、民間設備投資の行方にかかっています。要するに高度成長期の民間設備投資主導型経済成長が令和のこの時期に果たして通用するかどうかです。
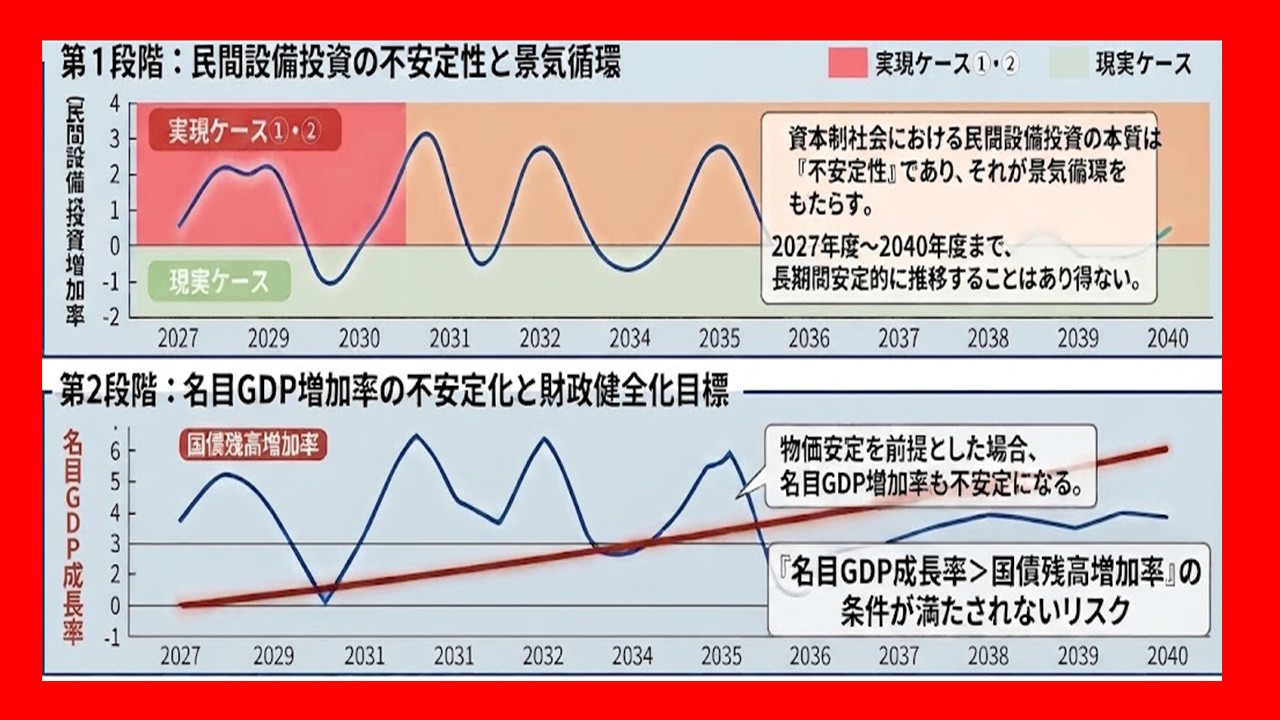
周知のごとく、資本制社会における民間設備投資の本質はその不安定性にあり、それが景気循環をもたらします。2027年度から2040年度まで長期的に増加率が安定的に推移するということはあり得ません。ある時は、実現ケース➀②が生まれるかもしれませんが、ある時は現実ケースで推移することになると思われます。この場合、物価安定を前提にした場合、名目GDP増加率が不安定になることは不可避です。したがって、長期にわたって財政健全化の目標である、「名目GDP成長率>国債残高増加率」という条件が満たされるという保証は全くないことになります。
このことは、名目GDPに過度に依存した財政健全化の政策の限界を示している。名目GDP成長率が少し低くなっても財政健全化の方向性が着実に維持されるためには、国債残高増加率を抑制する財政規律の何らかの指標が必要になります。