1.はじめに
現政府は、日本がデフレ体質から脱却し、かつ財政再建を可能にするために、積極的財政政策へと政策転換を行い、それに沿って来年度の予算編成作業が現在進行中です。積極的財政政策によって、果たして財政の健全性は担保されるのでしょうか。この問いに応えるためには、財政の健全性を維持できるかに焦点をあてた簡単な財政収支モデルを構築してシミュレーション分析を行い、そこから一定の知見を得ることが有用です。
本稿では、積極的財政策の必要性を根拠づけた「中長期の経済財政に関する試算(令和8年7月30日経済財政諮問会議)」(以下では、「中長期試算」と略す)を参考にして作成した財政健全化を検証する簡単なモデルとその応用事例を紹介します。
2.国の一般会計に関する簡単な財政収支モデルの構築
(1)歳入
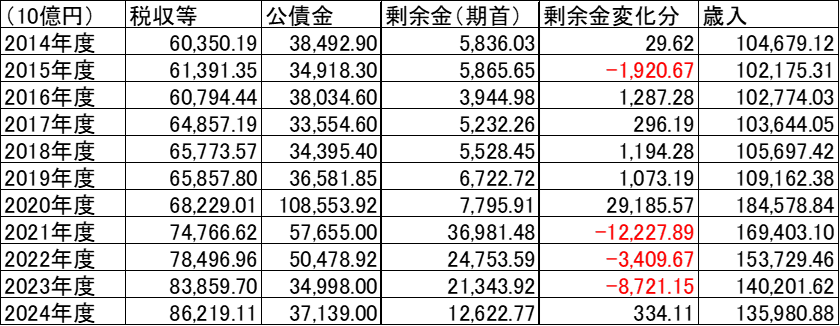
本稿では、決算ベースの財政データをもとにします。この場合、歳入は主に自主財源である「税収等」と借金である「公債金」だけでなく前年度から繰越された「剰余金」が含まれます。式で示すと、「歳入=税収等+公債金+剰余金(本年度期首)」と定義されます。2014年度から2024年度の具体的データについては、表1を参照してください。
表1 歳入とその内訳の過去の推移
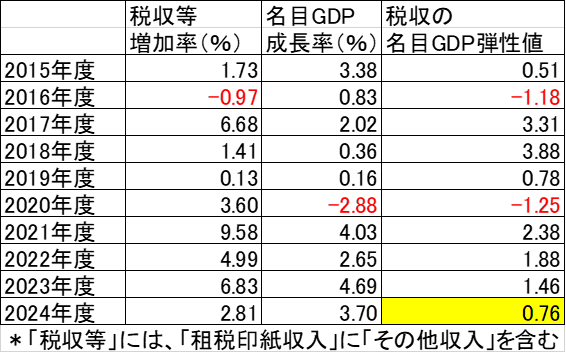
歳入項目のうち「税収等」は、税収の名目GDP弾性値(以下「税収弾性値」と略す)と名目GDP成長率が主要な決定要因になります。税収弾性値は、名目GDPが1%増えたとき、税収が何%増えるかを示す指標です。例えば、2024年度は、「0.76」でしたので、名目GDPの1%増加に対して税収は0.76%増加したことになります(表2参照)。税収弾性値と名目GDP成長率が所与であれば、税収等は「税収等(本年度)=(1+名目GDP成長率×税収弾性値)×税収等(前年度)」でもとまります(注1)。
表2 税収等の名目GDP弾性値の推移
歳入から税収等と剰余金(本年度期首)を引いたものが「公債金」という借金であり、主に新規国債発行でファイナンスされます。式で示すと、「公債金=歳入−税収等−剰余金(本年度期首)」になります。ここで、1年間にどの程度剰余金が変化したかをみる指標を「剰余金変化分」と呼ぶことにします。剰余金変化分は、「剰余金変化分=剰余金(本年度期末)−剰余金(本年度期首)」という式をもとに算出されます。この式を変形すると、「剰余金(本年度期末)=剰余金(本年度期首)+剰余金変化分」になります。
何らかの理由(例えば、コロナ対策)で本年度の剰余金を積み増しする必要がある場合、剰余金変化分は増加します(剰余金変化分>0)。この時、本年度期末の剰余金が増え、次年度期首の剰余金の増加要因になります。逆に本年度剰余金を取り崩す場合、剰余金変化分は減少し(剰余金変化分<0)、その分本年度期末の剰余金が減少し、次年度期首の剰余金も減少します。
例えば、2020年度は期首の剰余金は7兆7959億円でした。しかし、主に次年度のコロナ対策費などを確保するために29兆1860億円の剰余金が積み増しされて次年度に繰越された結果、2021年度期首の剰余金は36兆9815億円になりました(表1参照)。
ここで重要なことは、当年度の剰余金変化分をどうするかは政府の政策的判断で決まり、極めて裁量性が高いということです。そこで、本稿では、「剰余金変化分」を政府の裁量で決まる外生変数とみなします。もし、「剰余金変化分」を増加させる場合、それはどのようにファイナンスされるのでしょうか。これに大きく関連するのは公債金です。
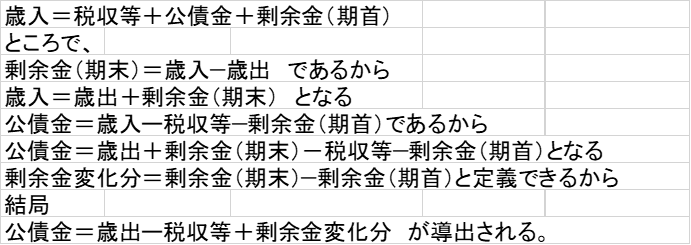
公債金は、「公債金=歳出−税収等+剰余金変化分」(注2)でもとまります。この式は、ある年度に剰余金の積み増しを行う場合、それは借金である公債金で賄うことを意味します。逆に、剰余金を取り崩す場合、その分公債金を減らすことが可能になります。
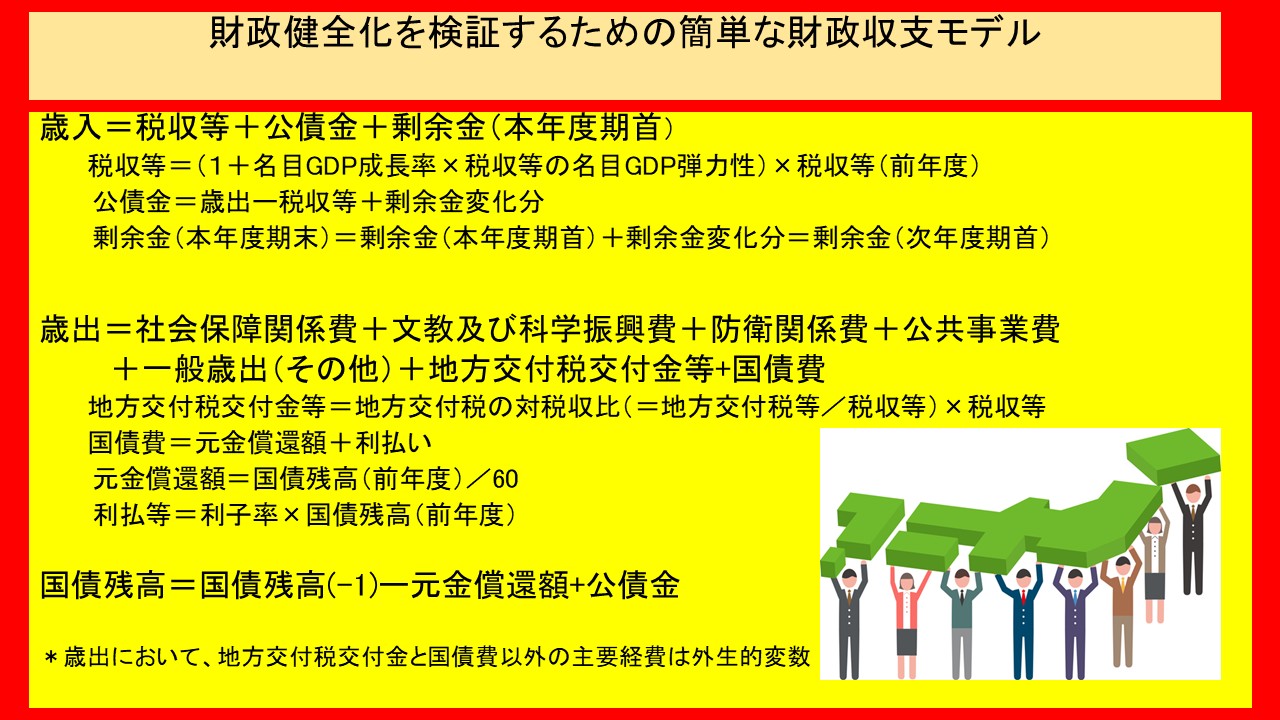
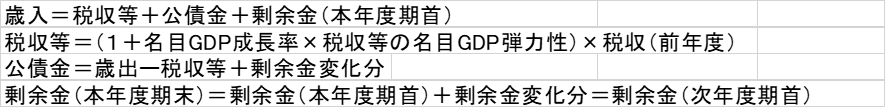
歳入項目関連の式をまとめると以下の通りです。
(2)歳出
歳出の内訳については、「主要経費別」で区分することにします。具体的には、社会保障関係費、文教及び科学振興費、国債費、地方交付税交付金、防衛関係費、公共事業関係費、一般歳出(その他)です。ここで内生的な主要経費は、国債費と地方交付税であり、その他の主要経費は政府の政策判断が大きく影響を与えるので、外生的主要経費ということができます。
地方交付税交付金は、主な国税の一定割合を地方に交付しなければならないという法的縛りがあるので、歳入項目の「税収等」に大きく影響を受けることになります。ここでは、地方交付税交付金が一般会計の税収等に占める割合(=地方交付税交付金/税収等)を「地方交付税の対税収比」と呼んで、この割合が所与であれば、地方交付税交付金は次式で決まります。「地方交付税交付金=地方交付税の対税収比(=地方交付税等/税収等)×税収等」
国債費は、国債残高(前年度末)に対する元金償還額と利払いの合計額になります。一度発行された国債は原則的に60年で償還することになっていますので、毎年の元金償還額は大雑把にいうと国債残高(前年度末)を60で割ってもとめることができます。即ち「元金償還額=国債残高(前年度末)/60」になります。利払いは、国債残高(前年度末)に利子率を乗じてもとまりますので、「利払い=利子率×国債残高(前年度)」です。
国債残高(本年度末)は、国債残高(前年度末)から本年度の元金償還額を引いて本年度新規国債発行額にあたる公債金を足すことによってもとまり、次式で示されます。「国債残高(本年度末)=国債残高(前年度末)−元金償還額+公債金」
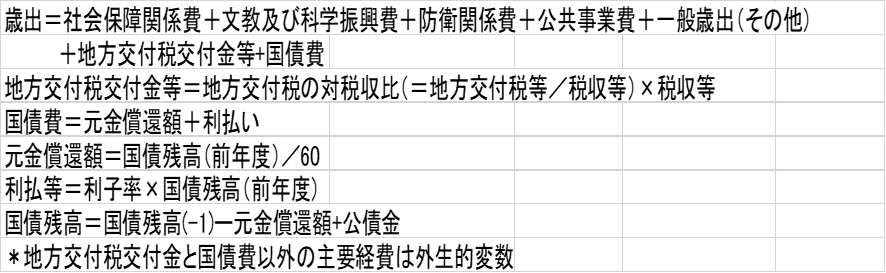
歳出及び国債残高関連項目は次のような式で整理することができます。
地方交付税交付金と国債費以外は、政府の裁量次第で大きく変えることができますが、その時一般会計の財政の健全化が担保されるかが問われることになります。政府が特定の主要経費を増加させた時の財政健全化を検証するためには、作成したモデルをもとに将来どうなるかをシミュレーションしてみる必要があります。
どのようなシミュレーションを行うかは、政権党の公約によって、いろいろなケースが想定されますが、ここでは、ベースラインになる前提条件を想定し、そのシミュレーション分析結果の事例を「ベースラインケース」として紹介します。
次回以降の投稿で、ベースラインの前提条件を替えて「国民生活向上のための社会保障・教育充実ケース」や「国防を優先した防衛費大幅増加のケース」などについて、シミュレーションの分析結果を解説する予定です。
3.ベースラインの前提条件によるシミュレーション分析の事例
「中長期試算」では、「成長戦略実現ケース➀」、「成長戦略実現ケース②」、「現状投影ケース」の3つのシナリオを想定していますが、ここでは主なマクロ経済変数について「成長戦略実現ケース➀」の前提条件を採用します。「成長戦略実現ケース➀」は、現政府がめざす積極的財政政策が十分な経済的パフォーマンスを実現するケースです。
(1)マクロ経済の前提条件(表3参照)
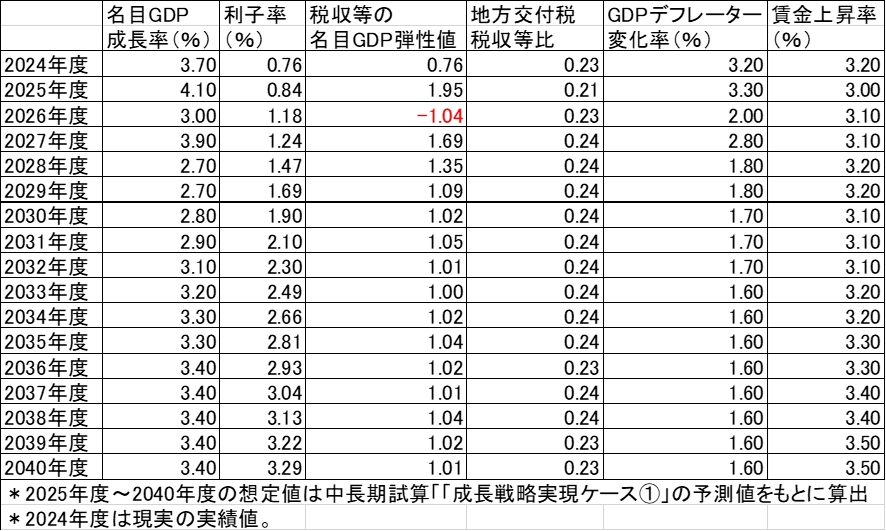
・名目経済成長率は、2.8%(2030年度)、3.3%(2035年度)へと加速し、2030年度後半以降3.4%で推移する。
・長期利子率は、上昇基調をたどり、1.9%(2030年度)、2.81%(2035年度)、2040年度には3.29%まで上昇する。
・GDPデフレーター上昇率は、2030年度以降安定し、1.6%~1.7%で推移する。
・賃金上昇率は3.1%(2030年度)、3.3%(2035年度)と順調にアップし、2040年度の賃金上昇率は3.5%に到達する。
表3 マクロ経済変数及び税制に関する前提条件
(2)税制に関する前提条件(表3参照)
・税収の名目GDP弾性値は、1.02(2030年度)、1.04(2035年度)、1.01(2040年度)など1以上であるが、それほど大きくない。税収増はほぼ自然増であり、増税のための税制改革は行わない。
・地方交付税・対税収比率は、2030年度から2040年度にかけて「0.23近傍」と安定しており、地方交付税制度などの改革は行わない。
(3)ベースラインの前提条件とシミュレーションの主な結果
ベースラインの前提条件とは、主要経費のうち、社会保障関係費、文教及び科学振興費、防衛関係費、公共事業費、一般歳出(その他)は、2024年度の決算値をもとに、2040年度まで物価上昇率の分だけ増加するというものです。
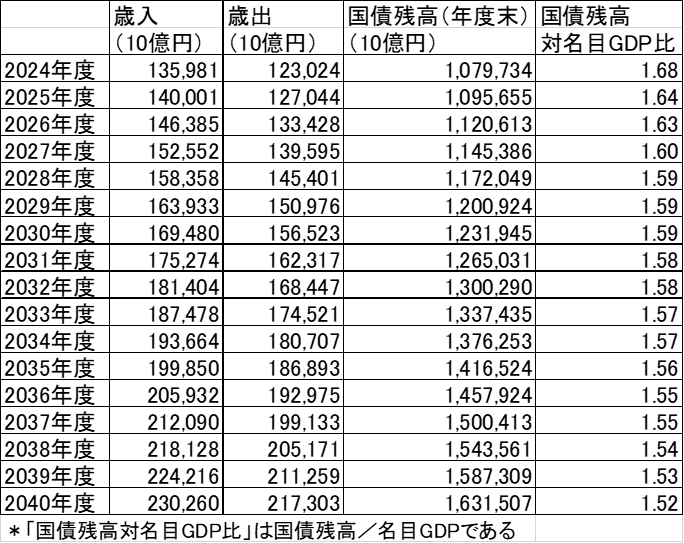
2024年度を起点として2040年度のシミュレーション結果を要約すると、歳入が約230兆円、歳出が約217兆円、国債残高(年度末)は約1631兆円になっています。2024年度と比較すると、歳入、歳出ともに95兆円前後増加し、国債残高(年度末)も約552兆円増加することになります。但し、財政健全化の指標である国債残高対名目GDP比をみると、1.59(2030年度)、1.56(2035年度)、1.52(2040年度)で推移し、明らかな逓減傾向がみられ財政健全化は着実に実現する可能性があります(表4参照)。
表4 ベースラインのシミュレーション結果
(4)結論
ベースラインのシナリオは、「中長期試算」の「成長戦略実現ケース➀」を前提にしており、2030年度~2040年度において、名目経済成長率及び賃金上昇率が3%台前半を維持し、物価上昇率は1.6%~1.7%で安定的に推移することを想定しています。望ましい日本経済のひとつの将来像が示されています。
そのような中で、国の一般会計の各主要経費の増加率を物価上昇率の枠に留めることができれば、財政の健全性は将来的に担保されます。これが、ベースラインのシナリオのシミュレーションの結論です。
このような財政政策は、積極的財政政策ではなく「抑制的」あるいは「緊縮的」財政運営を反映していることになります。抑制的財政運営でも名目経済成長率3%台前半を維持するという想定になります。別の言い方をすれば、積極的財政政策に頼らずに良好な経済パフォーマンス実現するというシナリオになっています。
しかし、現政府は、積極的財政政策で、企業の設備投資への多額の支援や防衛費の大幅拡大などによって一般会計の歳出を大幅に増やそうとしています。これは特定の外生的な主要経費を重点的に増やすことを意味します。特定の主要経費を増やした時、財政健全化はどこまでが担保されるのかを検証する必要があり、次回投稿以降での解明すべき課題になります。
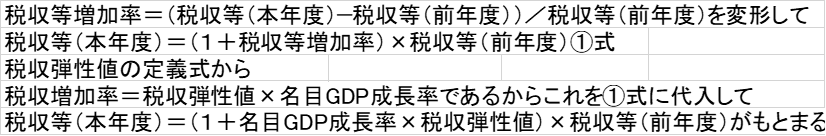
(注1)税収等=(1+名目GDP成長率×税収弾性値)×税収等(前年度)の導出
(注2)「公債金=歳出ー税収等+剰余金変化分」の導出