5.財政構造改革の基本的視点:歳出の優先順位を書き換える 5.1 財政再建指標の見直しと現政権の財政政策の特徴 5.2 政府の積極的財政策がめざす長期マクロ経済の見通し考察 5.3 現政府は財政健全化の評価指標をどのように考えているのでしょうか
(1)はじめに
これまでの政府の財政再建目標は、国債残高対名目GDP比(=国債残高/名目GDP)の数値を逓減あるいは一定値に収束させることにおくという立場でした。目標達成のために、プライマリーバランス(PB)を財政健全化の指標として、PBを均衡化させる(PB=0)ことによって国債残高対名目GDP比をコントロールしようとしていました。
国債残高対名目GDP比を逓減あるいは一定値に収束させるということは、「名目GDP成長率≧国債残高増加率」という不等式の条件を満たす必要があります。
PB=0を実現して右辺の国債残高増加率を抑制的に決めて、その抑制された増加率を名目GDP成長率が上回るように国民経済を誘導していこうというのがこれまでの政府の原則的政策スタンスであったと解釈できます。不等式の右辺を重視して財政健全化を図ろうとしました。しかし、現実的にはPBが赤字の財政運営が続く一方、日本経済がなかなかデフレ体質を脱却できない状況が続きました。
そこで、現政府はデフレ体質から完全に脱却するために名目GDP成長率を高めることを重視した積極的財政政策へと政策転換をしました。
現政府は、「日本成長戦略」を前面に打ち出し、「戦略17分野における主要な製品・技術等の官民投資ロードマップ」を財政的に支援することを2027年度の予算編成の大きな目玉にしています。
現政府の財政健全化に対するスタンスは、政府が国民経済のうち企業の設備投資行動に積極的に介入し、名目GDP成長率をできるだけ高めることをまずは優先し、それを上限として国債残高増加率をコントロールするという形に変化しました。
例えPBが少しの赤字(PB<0)を抱えていても、積極的財政政策によって名目GDP成長率を高めれば、「名目GDP成長率≧国債残高増加率」という条件をクリアして、財政健全化の道も開けると考えています。
その際、財政健全化を担保するための「PBを均衡させる(PB=0)」というこれまでの指標に代って、PBが赤字でも財政健全化を担保する何らかの新たな評価基準を導入する必要があります。もしそうしなければ、財政規律が緩み国債価格の下落(国債利回りの上昇)を通じて、財政危機のリスクをはらむことになります。
それでは、財政健全化の新たな指標とはどのようなものでしょうか。今回の投稿では、プライマリーバランスに代る財政健全化の新たな指標について、前回の投稿で参考にした「中長期の経済財政に関する試算(令和8年7月30日経済財政諮問会議提出)」(以下では、「中長期試算」と略す)を手掛かりに考察します。
(2)財政の健全化を担保する新たな評価基準の導出
「中長期試算」では、「成長戦略実現ケース➀」(以下、「成長ケース➀」と略す)、「成長戦略実現ケース②」(以下、「成長ケース②」と略す)、「現状投影ケース」(以下では、「現状ケース」と略す)の3つのシナリオを想定しています。
いずれのケースも物価(GDPデフレーター)上昇率は同じです。実質GDP成長率に相違があり、成長ケース➀と成長ケース②では、両者とも2030年頃までは同じ成長率ですが、2040年度には、成長ケース➀は1%台後半、成長ケース②は1%台半ばの成長率に収束することを想定しています。当然ながら現政府にとっては、成長ケース➀が望ましいことになります。他方現状ケースは、これまでの年平均成長率をそのまま将来に伸ばし、2040年までに約0.4%で推移すると想定しています。
したがって、物価上昇率を勘案した2030年度から2040年度にかけての名目GDP成長率は、ケース➀は2.8%から3.4%へと逓増し、ケース②では、同期間ほぼ3%で推移しています。それに対して現実ケースでは、2.1%から1.9%へと逓減しています。
ここで注目すべきは、前年度比でみた税収等増と基礎的財政収支対象経費増の関係です。2027年度は、積極的財政政策を反映して、いずれのケースも前年比で税収等増が6.1兆円、基礎的財政収支対象経費増が11兆円になっており、新規の赤字国債発行増は不可避の予算編成を想定しています。
しかし、2028年度から様相が違います。いずれのケースにおいても、税収等増と基礎的財政収支対象経費増はほぼ等しくなっています。
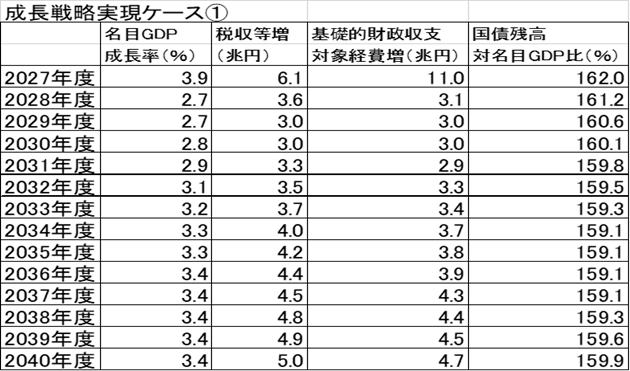
例えば、成長ケース➀では、2030年度は3兆円(税収等増)、3兆円(基礎的財政収支対象経費増)と等しくなっています。2040年度は、5兆円(税収等増)、4.7兆円(基礎的財政収支対象経費増)で若干の黒字になっています(表1参照)。この時、国債残高対名目GDP比の推移をみると、160.1%(2030年度)、159.9%(2040年度)ですから、160%前後の安定した数値で推移していることがわかります。このケースでは、財政健全化が担保されていると言っていいでしょう(表1参照)。
表1 税収等増と基礎的財政収支対象経費増の関係
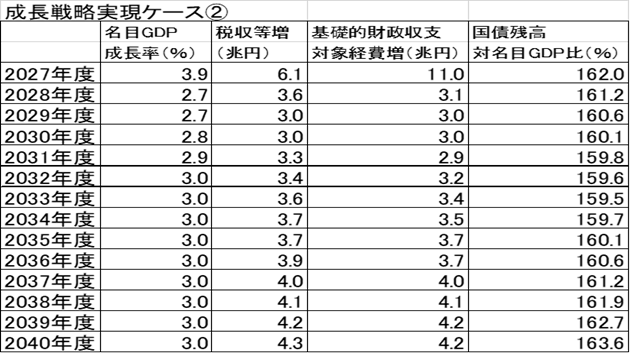
成長ケース②は、2030年度はケース➀と同じ数値ですが、2040年度は4.3兆円(税収等増)、4.2兆円(基礎的財政収支対象経費増)でほぼ等しくやや黒字傾向になっています。この時、国債残高対名目GDP比は、160.1%(2030年度)から159.1%(2035年)と若干減少しますが、その後逓増して2040年度は163.6%に達しています。成長ケース②では、2035年度以降国債残高対名目GDP比が増加に転じますので、財政健全化が担保されていると断言することはできません。しかし、10年間スパンでみると数値は比較的安定しているので、財政健全化は許容範囲と言えるかもしれません(表2参照)。
表2 税収等増と基礎的財政収支対象経費増の関係
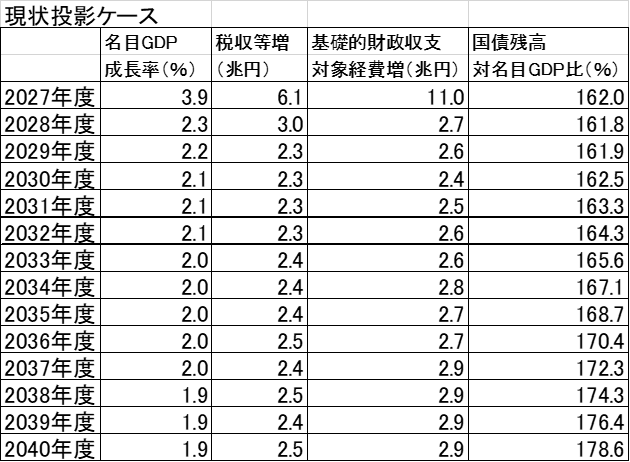
現状ケースでは、2030年度は2.3兆円(税収等増)、2.4兆円(基礎的財政収支対象経費増)でやや赤字傾向ですがほぼ等しくなっています。2040年度も同様で、2.5兆円(税収等増)、2.9兆円(基礎的財政収支対象経費増)で赤字傾向ですが近似した値をとっています。
他のケースと比較して、「税収増=基礎的財政収支経費増」という条件では、国債残高対名目GDP比の様相が大分違います。162.5%(2030年度)から、178.6%(2040年度)へと発散傾向を示しており、財政健全化とは程遠い状況で、財政危機が進行することになります。したがって、現状ケースの場合、「税収増>基礎的財政収支経費増」という条件を満たす必要があります。すなわち税収が増えた時、その自主税源増は一般歳出(国債費以外)増にあてるのではなく、赤字国債発行額の削減に使う必要があるということになります(表3参照)。
表3 税収等増と基礎的財政収支対象経費増の関係
(3)まとめ
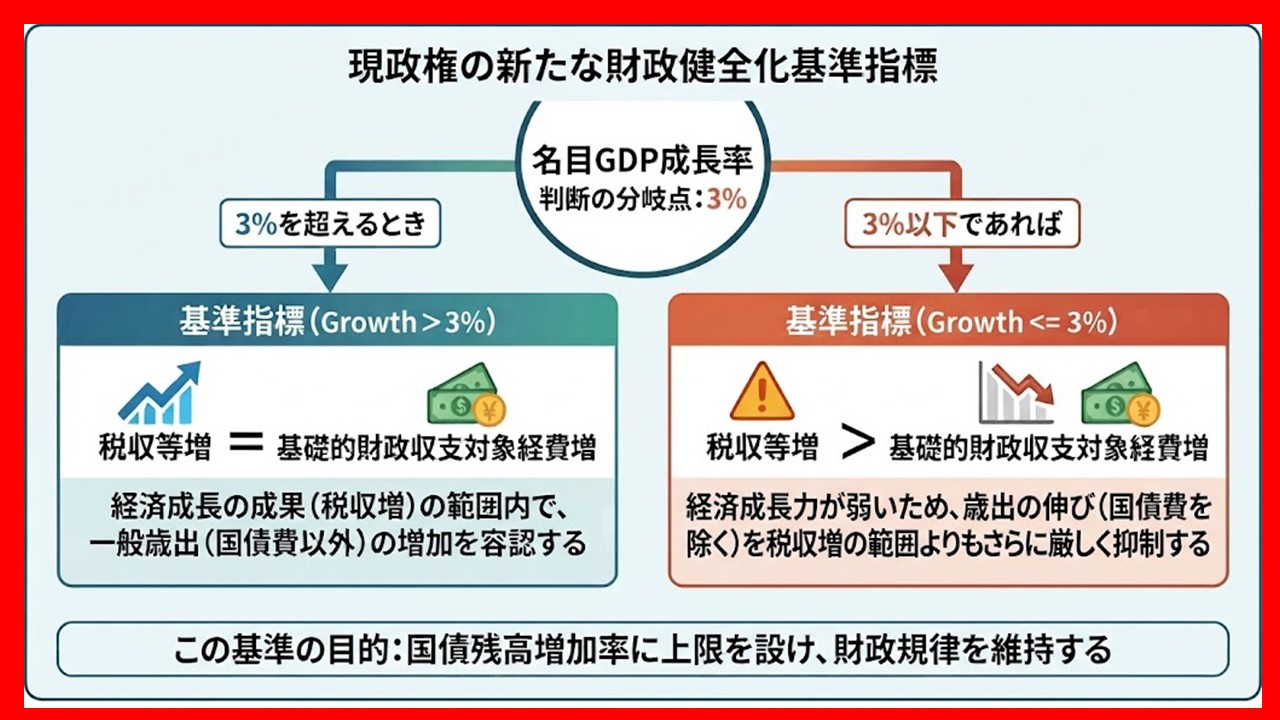
現政権の財政健全化の基準指標は、次のようにまとめることができます。
・名目GDP成長率が3%を超えるときは、「税収増=基礎的財政収支経費増」を基準指標とする。
・名目GDP成長率が3%以下であれば、「税収等増>基礎的財政収支対象経費増」」を基準指標とする。
財務省は9月4日、2027年度予算の一般会計の概算要求総額が143兆656億円だったと発表しました。「中長期試算」の成長ケース➀における一般会計の歳出は138.1兆円を想定しており、概算要求総額はこれを5兆円程上回っています。最終的にどのように予算規模が決着するか現段階ではわかりませんが、「中長期試算」でも歳入不足は赤字国債発行増で賄うということを想定しています。2027年度は積極的財政政策という現政権の目玉を実施するという前提にたっています。
しかし、2028年度以降は名目GDP成長率3%超えを前提に、「税収等増=基礎的財政収支対象経費増」を基準に財政政策が展開されます。これは税収増の範囲でしか一般歳出(国債費を除く)を増やすことができないので、緊縮的財政とみなすことができます。
積極的財政政策は2027年度に限った一時的なものであり、持続的に展開することはできません。これが日本の財政の実力ということです。長期的には、財政の健全性を担保しようとすれば、緊縮的財政を前提に国民生活向上のためにどのように歳出構造の転換を実現するかが重要な政策課題になります。