第3部:展望編-グランドデザインの実現 5.財政構造改革の基本的視点:歳出の優先順位を書き換える 5.1財政再建指標の見直しと現政権の財政政策の特徴
(1)財政再建指標の見直しの背景
現政権は、財政が経済成長に寄与する役割を前面に押し出した「積極的財政政策」を展開しようとしています。財政の健全性を維持すること自体の重要性は否定できないものの、従来の「財政再建優先」の姿勢を貫くだけでは、デフレからの脱却を着実なものとすることが困難であるという認識があるためです。
従来の財政再建における主要な指標は、基礎的財政収支(プライマリーバランス:以下PB)をゼロ以上にする均衡化であり、その達成を通じて「政府債務残高・名目GDP比」を着実に低下させていくアプローチが採られてきました。
しかし、PBの均衡にこだわりすぎると柔軟な財政出動が難しくなります。特に、財政政策を経済成長の原動力として活用する局面においては、一時的にPBが赤字(PB<0)になることはやむを得ないという立場が提示されています。したがって現在の財政再建は、短期的・形式的なPBの均衡を追求するのではなく、中長期的に政府債務残高・名目GDP比を逓減させていくことを目標に、財政政策の転換を図ろうとしています。
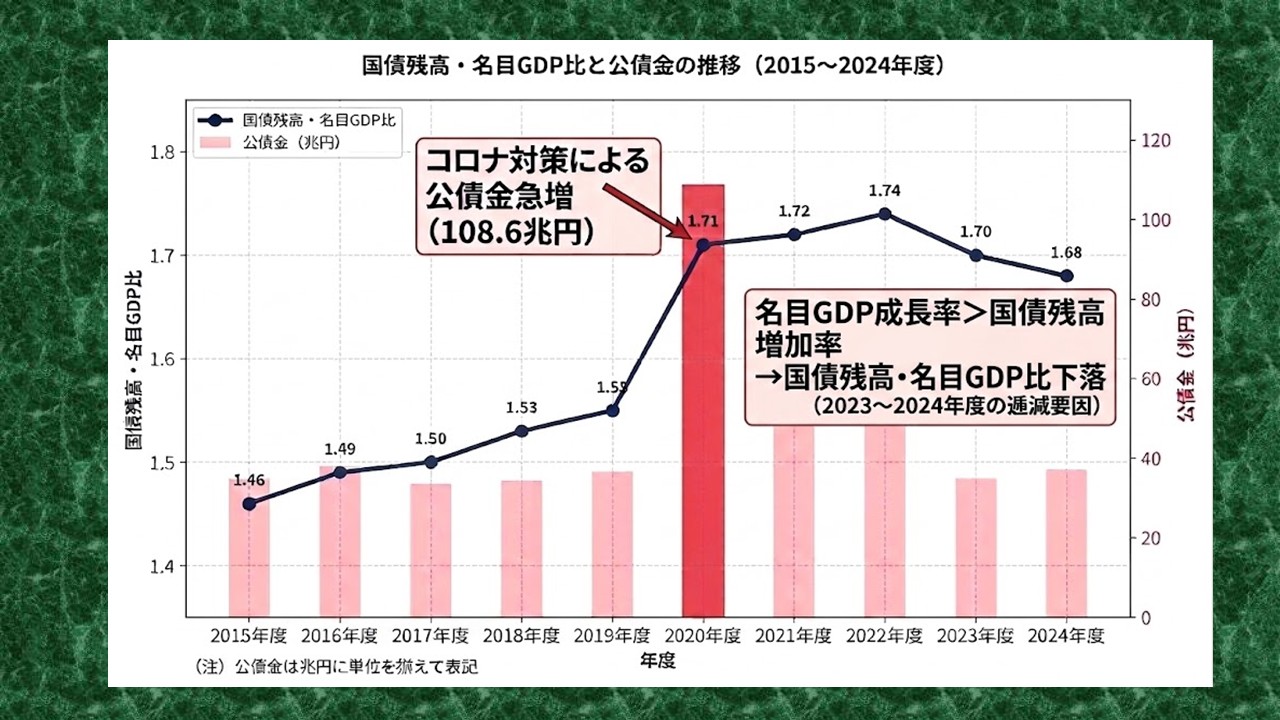
この政策転換の大きなきっかけとなったのが、近年の国債残高・名目GDP比(=国債残高/名目GDP)の動向です。2020年のコロナ禍において、政府は多額の緊急財政出動を余儀なくされ、その原資として新規国債を大量に発行しました。その結果、国債残高・名目GDP比は急上昇しましたが、2022年度をピークに2023年度以降は逓減に転じています。この逓減傾向を中長期的に定着させれば、あるいは一定値に収束させることができれば、財政健全化は十分に達成できるとの立場です。
ここで重要なことは、なぜ2023年度および2024年度において国債残高・名目GDP比が逓減に転じたかです。その要因の分析を通じて、現政権の財政政策の特徴をあぶりだすことができます。以下では、2023年度と2024年度に焦点を当て、国債残高・名目GDP比が逓減に転じた要因について考察し、現政権の財政政策にどのような特徴があるかを明らかにします。
(2) 国債残高・名目GDP比の動向と逓減の直接的要因
表1は、2015年度から2024年度までの国債残高・名目GDP比の推移を示しています。
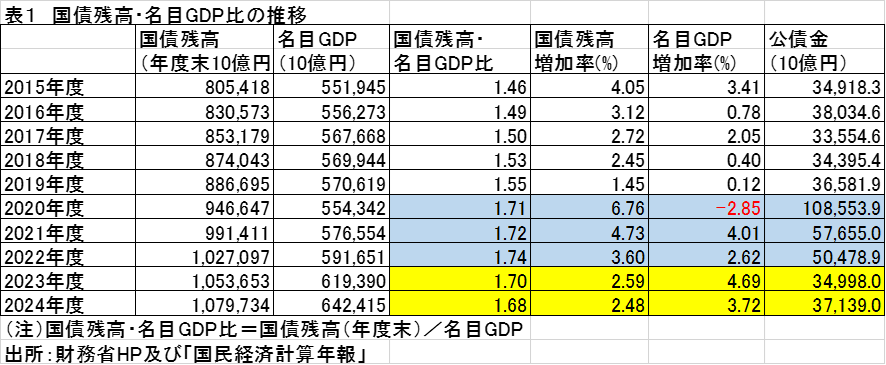
国債残高・名目GDP比は、2015年度の1.46から徐々に上昇していましたが、コロナ禍に見舞われた2020年度には1.71へと大きく跳ね上がりました。莫大なコロナ対策費を新規国債発行(公債金)で調達したためです。臨時特例的な予算措置はその後も続き、2022年度には1.74を記録しました。
しかし、その後は一転して低下を見せ、2023年度には1.70、2024年度には1.68へと逓減しています。この比率低下の要因は、分子である「国債残高の伸びの鈍化」と、分母である「名目GDPの拡大」という二つの要素に分解して説明することができます。
•分子の要素(国債残高増加率の鈍化): 2020年度に前年比で6.76%という高い伸びを示した国債残高は、2023年度に2.59%、2024年度に2.48%となり、増加率が2%台半ばまでに低下しました。
•分母の要素(名目GDP成長率の拡大): 名目GDP成長率は、2023年度に前年比で4.69%、2024年度に3.72%と大幅に上昇しました。
つまり、「名目GDP成長率 > 国債残高増加率」という状態が生まれたことにより、国債残高・名目GDP比の逓減が実現したことになります。
(3) 公債金の推移と歳出・歳入構造の分析
では、なぜ国債残高の増加率は鈍化したのでしょうか。
国債残高は「当期国債残高 = 前期国債残高 - 元金償還 + 公債金」と定義されるため、その増減を大きく左右するのは新規国債発行額である「公債金」の動向です。
表2をもとに公債金の推移を見ると、2015年度から2019年度までは30兆円台で推移していましたが、2020年度には108.5兆円へと急増しました。2021年度(57.7兆円)、2022年度(50.5兆円)と高水準が続いたものの、2023年度(35.0兆円)になってようやくコロナ禍前の30兆円台へと戻っています。公債金が平準化したことが、国債残高の伸びを抑えた直接的な要因です。
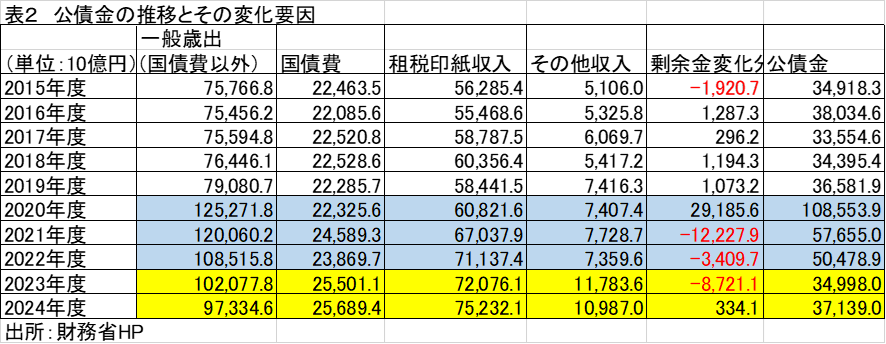
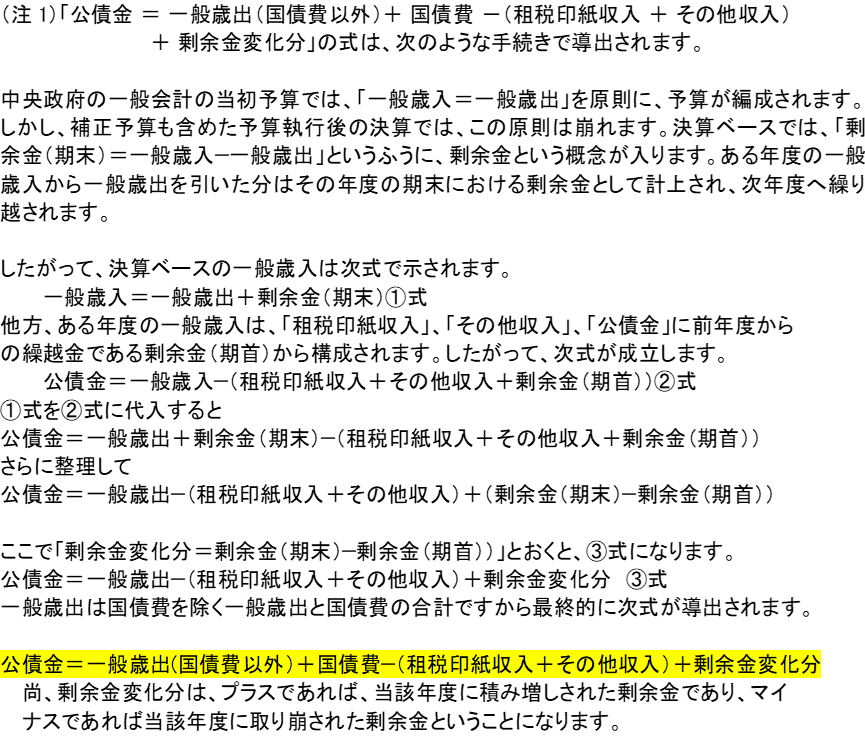
ここで、公債金を構成する式「公債金 = 一般歳出(国債費以外)+ 国債費 -(租税印紙収入 + その他収入)+ 剰余金変化分」(注1)に基づき、なぜ公債金を30兆円台に抑制できたのかを検証します。
一般歳出(国債費除く)は、2019年度の約79.1兆円から2020年度に約125.3兆円へと急増し、その後減少傾向にあるものの、2024年度時点でも約97.3兆円とコロナ禍前と比較して大幅な高水準にあります。
それにもかかわらず公債金を30兆円台に抑え込めた理由は、自主財源(「租税印紙収入」と「その他収入」の合計)の著しい増加にあります。2019年度に計約65.9兆円であった自主財源は、2024年度には計約86.2兆円へと約20.4兆円も大幅に拡大しました。他方国債費を含む一般歳出は2019年度に約101.3兆円から2024年度には約123兆円と約20.3兆円の増加になっています。即ち自主財源の増分と一般歳出の増分はほぼ等しいことがわかります。
この動きからは、「公債金は30兆円台を維持し、税収等の自主財源の増収分だけ一般歳出を増やす」という政府の行動パターンを読み取ることができます。
このような政府の行動パターンは、より積極的な財政政策を展開する上での大きな抑制要因として働いていることも意味します。なぜなら、税収等の増分の範囲内に縛られる以上、一般歳出を大幅に増やすことは困難だからです。結果として、限られた一般歳出の中で防衛費や成長戦略の補助金を優先的に増やせば、自ずと社会保障費や教育費などを削減・圧縮せざるを得ません。現政権の財政政策の大きな特徴は、成長分野への公的資金の投入や防衛費の拡大を優先した歳出構造の転換にあると言うことができます。
(4) 名目GDP拡大の要因と物価上昇の影響
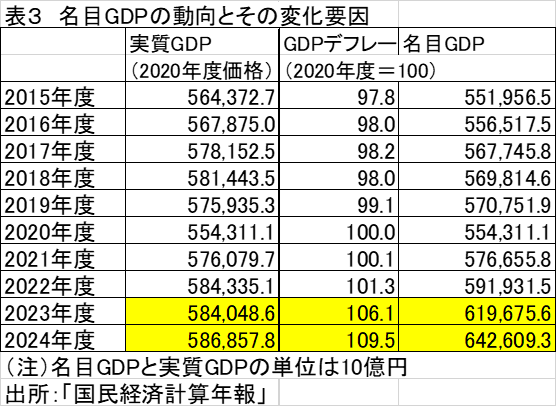
一方、分母である名目GDPは、2022年度の約591.7兆円から2023年度には約619.7兆円2024年度には約642.6兆円へと大幅に増加しました。このことが国債残高・名目GDP比の低下をもたらしたのは明らかです。
では、なぜ名目GDPがこれほど大きく増加したのでしょうか。実質GDPとGDPデフレーターの動きに分けて確認します。
実質GDPを見ると、2022年度の約584.3兆円に対し、2023年度は約584.0兆円とわずかに減少、2024年度も約586.9兆円と前年度と比べて2.9兆円程度のわずかな増加にとどまっています。すなわち、実質的な経済成長率はほぼ横ばいであったと言っても過言ではありません。
それにもかかわらず名目GDPの大幅な増加が見られたのは、物価の変動を示すGDPデフレーターの上昇率が高かったためです。2020年度を100とすると、2023年度が106.1、2024年度は109.5と大幅に上昇しました。
つまり、近年の国債残高・名目GDP比の低下傾向は、実質的な経済拡大によるものではなく、主として物価上昇によって名目GDPが押し上げられた結果であるという側面が浮かび上がります。
(5) 現政権の財政政策の特徴:まとめにかえて
国債残高・名目GDP比が2023年度以降に下落した理由は、以下の二点に集約されます。
1)「公債金30兆円台」を前提として、税収増などの自主財源の範囲内に一般歳出を抑制し、国債残高の増加率を鈍化させたこと。
2)低い実質経済成長率にとどまりつつも、高い物価上昇(GDPデフレーターの上昇)によって名目GDPが大幅に増加したこと。
財政健全化の指標として「国債残高・名目GDP比の逓減・安定化」を第一義的におき、それを達成させるために物価上昇を最大限に生かしたと考えることができます。物価上昇は実質GDP成長率の停滞にもかかわらず名目GDPを大幅に増やし、国債残高・名目GDP比の逓減に寄与しました。
名目GDPの増加は、税収の自然増を実現し、税収等の増分を一般歳出増分に回しました。その場合でも、コロナ禍前の公債金30兆円台を維持することができ、国債残高の増加率を抑制し、国債残高・名目GDP比の逓減に寄与しました。財政健全化の小康状態と一般歳出増の同時達成を物価上昇に強く依拠して実現したということが現政権の財政政策の第1の特徴と言えるでしょう。
財政健全化の指標としてコロナ禍以前の「公債金30兆円台」という目標が、一般歳出の増加を税収等の自然増の範囲に抑制するために大きな役割を果たしたというのが第2の特徴でした。
それを前提に、一般歳出(国債費を除く)の優先順位を防衛費や成長戦略の補助金を増やすことにおき、社会保障や教育、社会資本整備など国民生活向上に直結する分野への支出は抑制することを通じて、歳出構造の抜本的転換を図ろうとしたのが第3の特徴であったといえます。